Domain frankfurt-hahn.de kaufen?
Wir ziehen mit dem Projekt
frankfurt-hahn.de um.
Sind Sie am Kauf der Domain
frankfurt-hahn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frankfurt-hahn.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
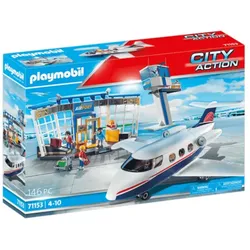
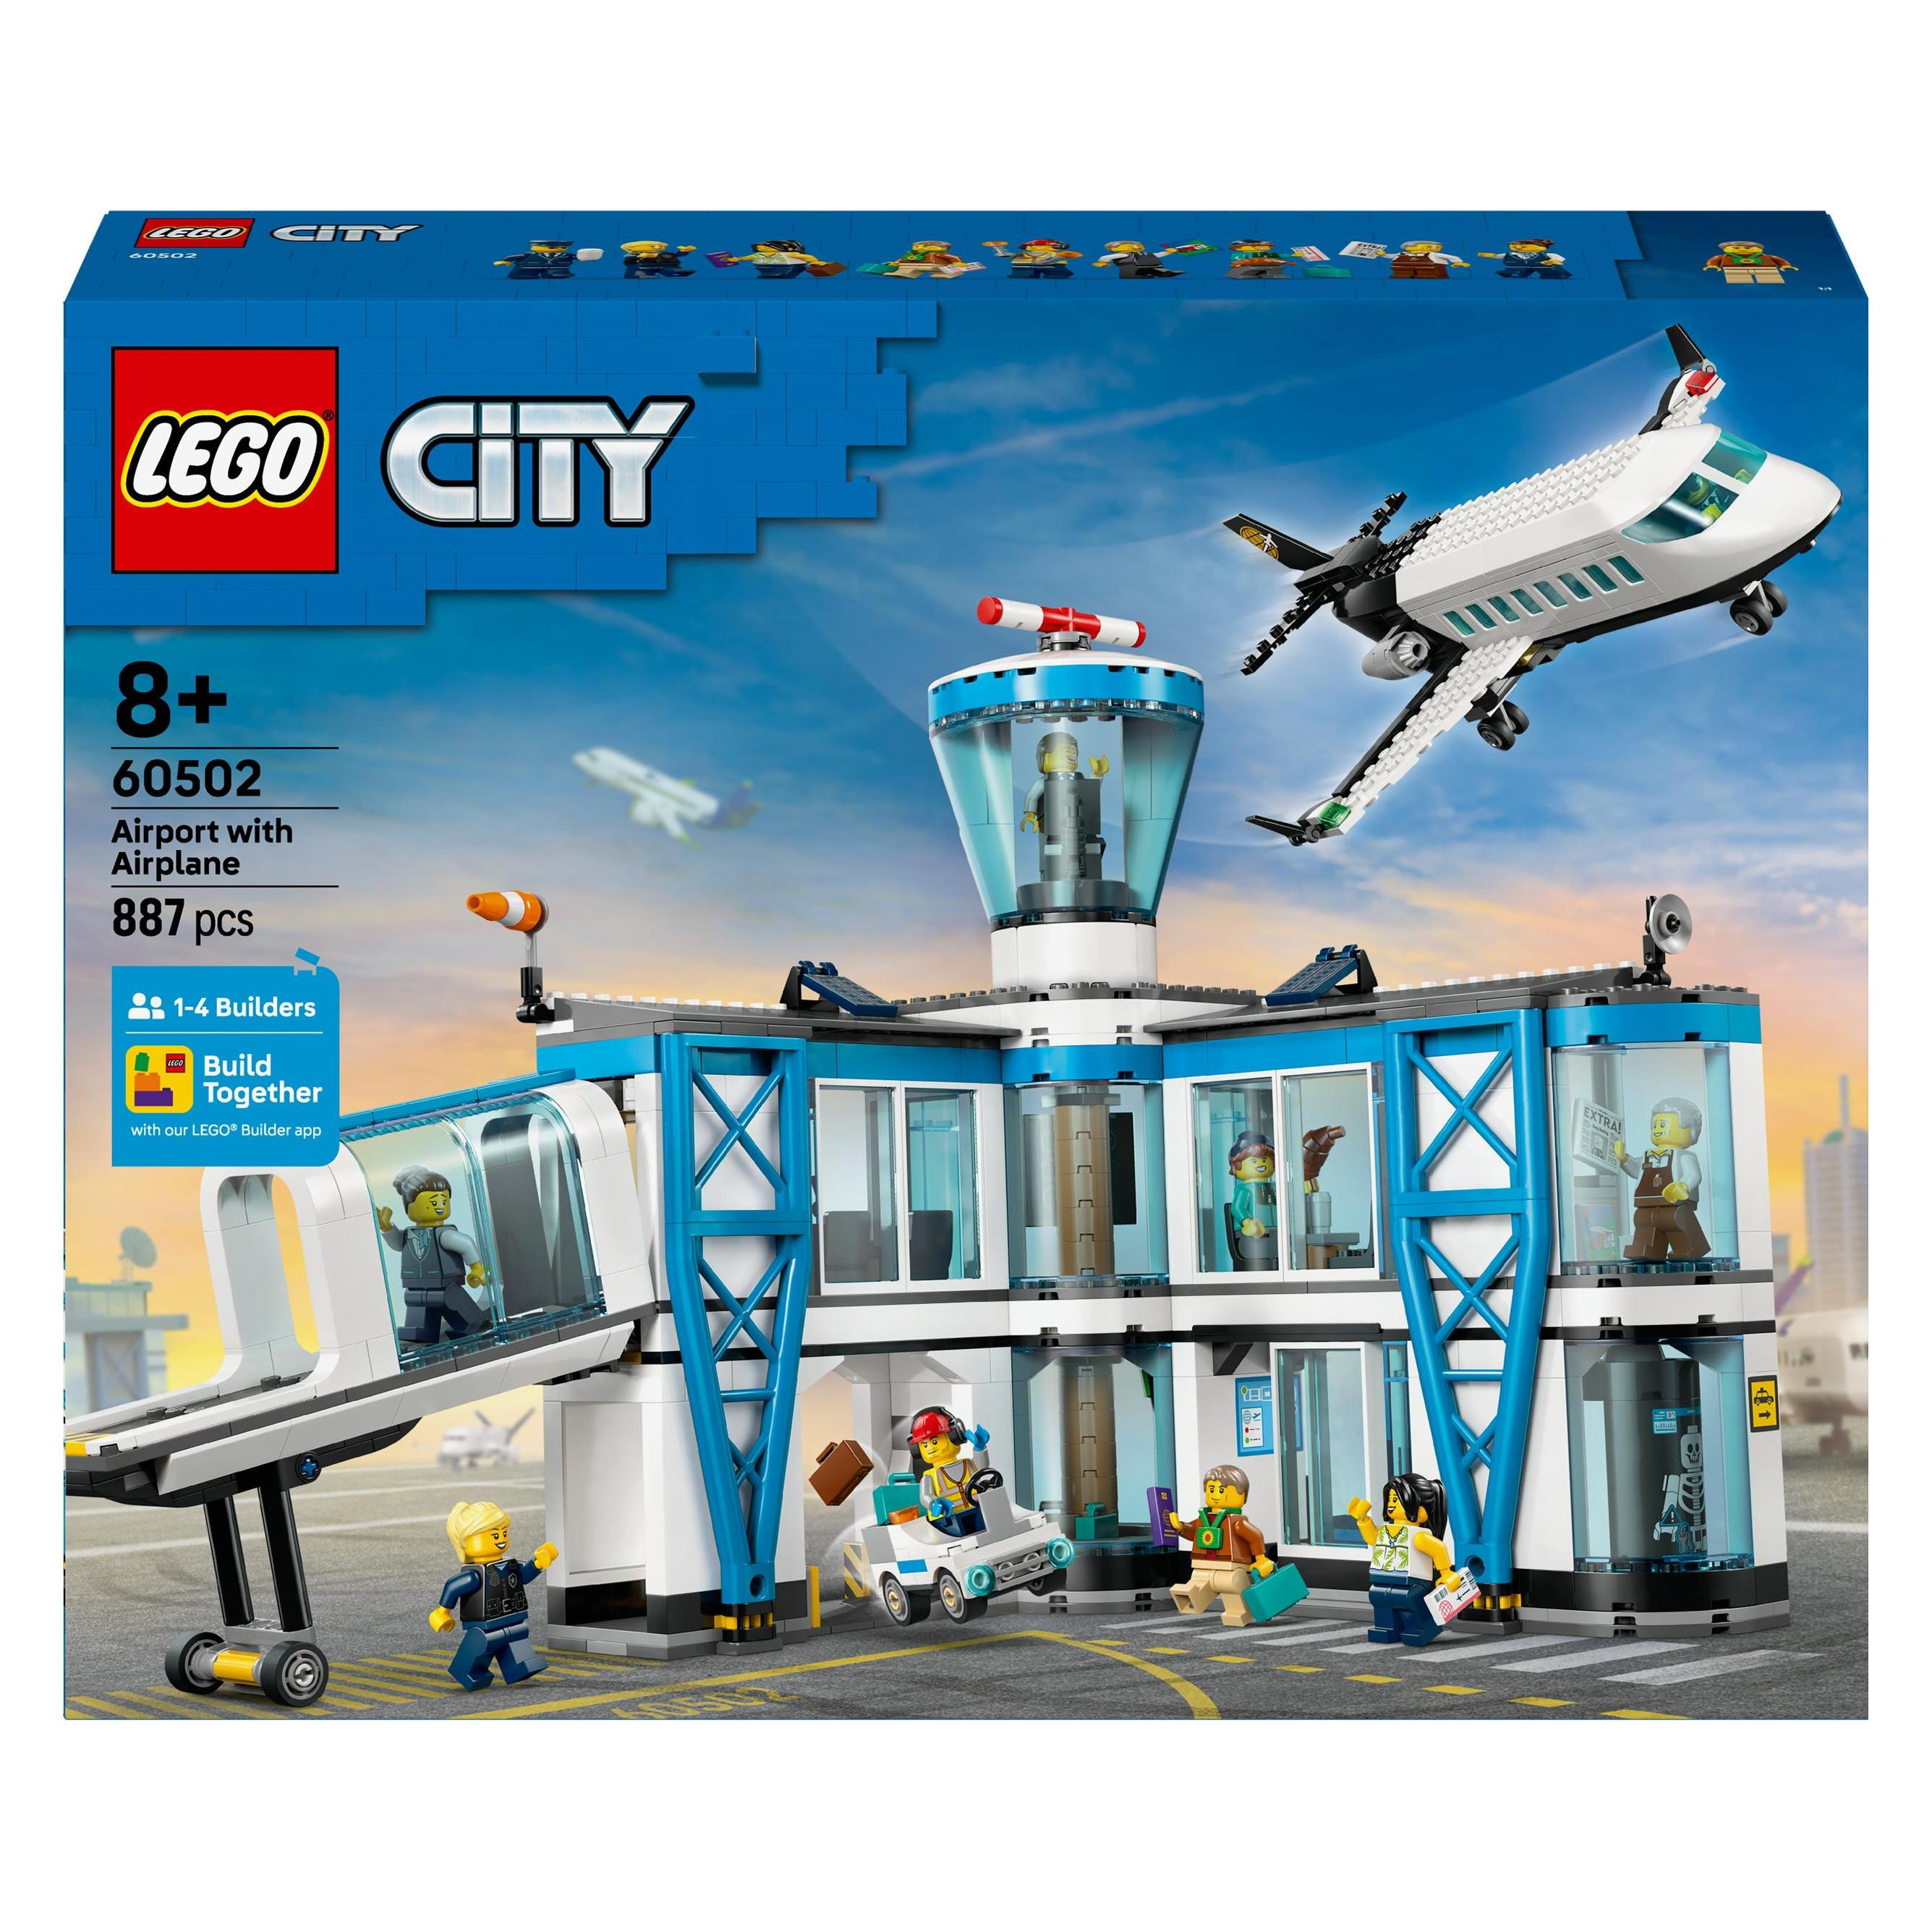
PLAYMOBIL® 71153 City Action Flughafen mit Flugzeug und TowerPLAYMOBIL® 71153 Flughafen mit Flugzeug und Tower Inhalt des Sets: 1x PLAYMOBIL-Flugzeug (ca. 41 x 44 x 15 cm) 1x Tower (ca. 24 x 15 x 16 cm) 1x Flughafengebäude (ca. 46,5 x 23 x 18,5 cm) 1x PLAYMOBIL-Pilot 1x PLAYMOBIL-Flugbegleiter 6x Passagiere 135x Zubehörteile Material: Kunststoff, in nachhaltiger E-Commerce-Verpackung (faltbarer Karton). Gesamtgewicht: 1659 g. Hauptmerkmale: Flughafen mit Tower: Inklusive Kontrollzentrum, Check-in und Sicherheitskontrolle für ein authentisches Spielerlebnis. Flugzeug: Mit 360° drehbaren Rädern und abnehmbarem Dach für einfachen Zugang zum Innenraum. Interaktive Elemente: Drehbare Monitore und verstellbare Kameras am Flughafen sorgen für zusätzlichen Spielspaß. Perfekt für Kinder ab 4 Jahren: ; Einfacher Zusammenbau: Dank nummerierter Tüten und einer detaillierten Anleitung, die gemeinsam mit den Eltern genutzt werden kann. ; Hochwertiges Design: Langlebig und robust, ideal für den täglichen Spielspaß. ; Leichte Reinigung: Teile (ohne Aufkleber) können unter fließendem Wasser ohne Chemikalien gereinigt werden.89,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BRAWA 46671 H0 Nahverkehrswagen ABnrzb704 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 31-34 359-5 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Schnittstelle: Lötpunkte Inneneinrichtung: eingebaut Innenbeleuchtung: eingebaut Kurzkupplungskinematik: eingebaut AC Radsatztausch: nein, nicht empfohlen AC Radsatz: BRAWA-Bestell-Nr. 2195 AC Schleifer: BRAWA-Best.-Nr. 2222 Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.98,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Warum heißt der Flughafen Frankfurt-Hahn?
Der Flughafen Frankfurt-Hahn wurde nach dem nahegelegenen Dorf Hahn benannt, in dem er sich befindet. Obwohl der Flughafen den Namen "Frankfurt" trägt, liegt er tatsächlich etwa 120 Kilometer westlich von Frankfurt am Main. Der Name soll die Verbindung zum internationalen Flughafen Frankfurt am Main und zur Rhein-Main-Region symbolisieren. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **

Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
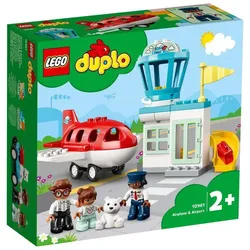
LEGO® DUPLO® 10961 Flugzeug & FlughafenLEGO® DUPLO® Flugzeug und Flughafen (10961) lässt Kleinkinder jeden Tag zu einem anderen Reiseziel aufbrechen und regt die Fantasie an.Gehe mit deinem Kind auf spannende FlugreisenStelle die spannenden Abenteuer nach, die eine Familie an Bord eines Flugzeugs erlebt. Begleite einen Vater und seine Tochter auf einen Flug zu Verwandten und Freunden. Das Dach des Fliegers kann man abnehmen, um besser im Flugzeug spielen zu können. Der Flughafen verfügt über eine aufklappbare Tür, einen rotierenden Tower und eine Gepäckrutsche. Und bei deiner Ankunft erwarten dich dicke Umarmungen!Entwicklungsförderndes Spielzeug für KleinkinderMit LEGO DUPLO Spielzeug lernen Vorschulkinder ganz spielerisch. LEGO DUPLO Spielsets lassen Eltern und Kleinkinder miteinander spielen und wichtige Entwicklungsschritte gemeinsam erleben. • LEGO® DUPLO® Flugzeug und Flughafen (10961) ist das perfekte Set, um die Fantasie deines Kindes anzuregen und jeden Tag gemeinsam zu einem anderen Reiseziel aufzubrechen. • Beinhaltet drei LEGO DUPLO Figuren – Vater, Mädchen und Pilot – ein Flugzeug mit abnehmbarem Dach und einen rotierenden Tower mit Gepäckrutsche. • Ein Teddybär, eine Flagge und ein aufklappbarer Koffer ermöglichen besonders realistische Flugreisen. • Fantasievolle Geschichten über Flugreisen und Familienzusammenkünfte lassen Eltern und Vorschulkinder tolle Abenteuer, spannende Aktivitäten und wichtige Entwicklungsschritte gemeinsam erleben. • Du suchst nach einem lustigen Flugreisen-Spielset für ein Kleinkind ab 2 Jahren? LEGO® DUPLO® Flugzeug und Flughafen regt die Fantasie der Kinder an! • Das Flugzeug ist 22 cm hoch, 38 cm breit und 29 cm tief. Für weitere fantasievolle Spielmöglichkeiten lässt sich das Modell mühelos mit anderen LEGO® DUPLO® Sets kombinieren. • Die anschauliche Bauanleitung beinhaltet eine lustige Bildergeschichte mit Elementen aus dem Set. Das Vergnügen beschränkt sich somit nicht nur auf das kreative Bauen. • Alle LEGO® DUPLO® Spielsets enthalten fantasievolle entwicklungsfördernde Funktionen und geben den Eltern die Möglichkeit, gemeinsam mit ihren Kindern zu spielen. • LEGO® DUPLO® Spielsets entsprechen bereits seit 1969 den strengen Qualitätsstandards der Branche, damit kleine Finger die Modelle leicht greifen, zielgenau platzieren und wieder trennen können. • LEGO® DUPLO® Steine und Teile werden Fall-, Hitze-, Druck- und Torsionstests unterzogen und gründlich analysiert, damit sie die strengen Standards für Kindersicherheit erfüllen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PLAYMOBIL® 71153 City Action Flughafen mit Flugzeug und TowerPLAYMOBIL® 71153 Flughafen mit Flugzeug und Tower Inhalt des Sets: 1x PLAYMOBIL-Flugzeug (ca. 41 x 44 x 15 cm) 1x Tower (ca. 24 x 15 x 16 cm) 1x Flughafengebäude (ca. 46,5 x 23 x 18,5 cm) 1x PLAYMOBIL-Pilot 1x PLAYMOBIL-Flugbegleiter 6x Passagiere 135x Zubehörteile Material: Kunststoff, in nachhaltiger E-Commerce-Verpackung (faltbarer Karton). Gesamtgewicht: 1659 g. Hauptmerkmale: Flughafen mit Tower: Inklusive Kontrollzentrum, Check-in und Sicherheitskontrolle für ein authentisches Spielerlebnis. Flugzeug: Mit 360° drehbaren Rädern und abnehmbarem Dach für einfachen Zugang zum Innenraum. Interaktive Elemente: Drehbare Monitore und verstellbare Kameras am Flughafen sorgen für zusätzlichen Spielspaß. Perfekt für Kinder ab 4 Jahren: ; Einfacher Zusammenbau: Dank nummerierter Tüten und einer detaillierten Anleitung, die gemeinsam mit den Eltern genutzt werden kann. ; Hochwertiges Design: Langlebig und robust, ideal für den täglichen Spielspaß. ; Leichte Reinigung: Teile (ohne Aufkleber) können unter fließendem Wasser ohne Chemikalien gereinigt werden.89,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Warum heißt der Flughafen Frankfurt-Hahn?
Der Flughafen Frankfurt-Hahn wurde nach dem nahegelegenen Dorf Hahn benannt, in dem er sich befindet. Obwohl der Flughafen den Namen "Frankfurt" trägt, liegt er tatsächlich etwa 120 Kilometer westlich von Frankfurt am Main. Der Name soll die Verbindung zum internationalen Flughafen Frankfurt am Main und zur Rhein-Main-Region symbolisieren. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Ähnliche Suchbegriffe für Gesonderte
-
BRAWA 46671 H0 Nahverkehrswagen ABnrzb704 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 31-34 359-5 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Schnittstelle: Lötpunkte Inneneinrichtung: eingebaut Innenbeleuchtung: eingebaut Kurzkupplungskinematik: eingebaut AC Radsatztausch: nein, nicht empfohlen AC Radsatz: BRAWA-Bestell-Nr. 2195 AC Schleifer: BRAWA-Best.-Nr. 2222 Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.98,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BRAWA 58198 H0 Nahverkehrswagen Bnrzb728 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 22-34 547-6 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Inneneinrichtung: eingebaut Innenbeleuchtung: vorbereitet für BRAWA-Best.-Nr. 2212 Kurzkupplungskinematik: eingebaut Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.69,90 €*Versand: 8,00 €Sichere Weiterleitung zum Anbieter
-
BRAWA 58199 H0 Nahverkehrswagen Bnrzb728 "Flughafen Frankfurt/Main", DB, Ep. IVBetriebsnummer: 50 80 22-34 547-6 Variantengerechte Bauartunterschiede am Dach und Wagenboden Mehrteilige Bremsanlage Vorbildgerechte Inneneinrichtung Kurzkupplungskinematik nach NEM Präzise Nachbildung der Dachschweißnähte Metallachshalter Fein gravierte Details Die Wagen werden, der Bauart entsprechend, richtig bestückt ausgeliefert. Länge über Puffer: 303 mm Schnittstelle: Lötpunkte Inneneinrichtung: eingebaut Innenbeleuchtung: eingebaut Kurzkupplungskinematik: eingebaut AC Radsatztausch: nein, nicht empfohlen Mit den Umbauprogrammen für 3yg- und 4yg-Wagen konnte die Deutsche Bundesbahn den kriegsbedingten Wagenmangel ab Mitte der 1950er erstmals entgegenwirken. Die Neubauprogramme beschränkten sich jedoch zunächst auf die Entwicklung von Städteschnellverkehrs- und Schnellzugwagen. Erst im Anschluss an diese waren bei der Bundesbahn die Kapazitäten für die Entwicklung neuer Nahverkehrswagen (n-Wagen) vorhanden. Der stetig wachsende Bedarf im Verkehrsaufkommen und die Tatsache, dass gerade die 3yg nur für eine geringe Nutzungsdauer ausgelegt waren, führte 1958 zu den ersten Prototypen der neuen n-Wagen. Basierend auf den Erkenntnissen der vorangegangenen Neuentwicklungen und den Prototypen, entstanden die drei Grundtypen mit 5 Abteilen 1. Klasse in Wagenmitte und zwei Großräumen 2. Klasse (AB4nb), drei Großräumen 2. Klasse (B4nb) und zwei Großräumen 2. Klasse und Gepäckabteil mit Führerraum (BD4nf). Hatte man bei den Prototypen noch Versuche mit Seitenblechen aus Aluminium, normalem Stahl und auch gesickten Seitenwänden gemacht, so entschied man sich für den Serienbau letztlich eine Beblechung aus Edelstahl (V2A) zu nehmen. Da die Lackierung der Wagen als Korrosionsschutz auf diesem Material entfallen konnte, wurden die n-Wagen unterhalb der Fenster mit einem sog. Pfauenaugenmuster angeschliffen. Dieses Schliffmuster, in Verbindung mit der silbernen Oberfläche des V2A brachten den n-Wagen schnell den markanten Spitznamen „Silberlinge“ ein. Die n-Wagen wurden bis auf wenige Ausnahmen mit Drehgestellen der Bauart Minden-Deutz leicht mit Klotzbremse (MD42) ausgerüstet, welche bei späteren Serien den mit Scheibenbremse (MD43) wichen. Für einen möglichst schnellen Fahrgastwechsel, verzichtete man auf die sonst üblichen Endeinstiege und ordnete diese etwa auf Wagendrittel als Doppeleinstiege mit Drehfalltüren an. Die Grundkonstruktion der n-Wagen bewährte sich so gut, dass zwischen 1960 und 1980 insgesamt rund 5000 Wagen bei diversen Waggon-Herstellern aber auch in den Ausbesserungswerken (Aw) Karlsruhe und Hannover entstanden. Anfänglich nicht ganz optimal waren die Platzverhältnisse in den sehr beengten Führerräumen der BD4nf, welche bei den Personalen schnell den Beinamen Hasenkasten bekamen und zu Unmut und Sicherheitsbedenken führten. Als Konsequenz konstruierte das Aw Karlsruhe den Führerraum so um, dass 1972 ein Steuerwagen mit vollwertigem Führerraum ohne Übergangsmöglichkeit zum nächsten Wagen entstand. Durch diese Änderungen unterscheidet sich der Karlsruher-Kopf stark vom bisherigen Hasenkasten mit Wagenübergangsende. Ab Mitte der 1980er Jahre begann man bei der Bundesbahn mit der Modernisierung der teilweise schon über 20 Jahre alten Wagen. Nach mehreren Designstudien fügte man im Aw Hannover die Vorteile der einzelnen Programme zum neuen Design Hannover zusammen. Neue Zutaten waren zudem die Lackierung in mintgrün oder neue Übersetzfenster mit Kunststoffrahmen. Dieses Design, welches mit anderen Innenfarben auch von der PFA Weiden oder OFV Verona eingebaut wurde, findet man noch heute in den, mittlerweile im aktuellen Corporate Identity der DB AG lackierten, n-Wagen vor. Weitere Umbauten betrafen wieder die Steuerwagen. Die beiden bisher vorgestellten Bauarten waren nur durch Wechsel des Steuertisches entweder für Diesel- oder Elektrotraktion geeignet. Im Aw Wittenberge wurde deshalb, basierend auf dem DB Einheitsführerstand der BR 111 ein neuer Führerraum gestaltet, um die Steuerwagen freizügiger einsetzen zu können. Zahlreiche alte Hasenkästen und auch Karlsruher Köpfe wurden daraufhin zu Wittenberger Köpfen umgebaut. Um den Bedarf für mehr Wendezüge zu decken, zog die DB AG zudem normale 2. Klasse Wagen mit in das Umbauprogramm ein. Flughafen Frankfurt/Main ist ein eingetragenes Warenzeichen.98,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.